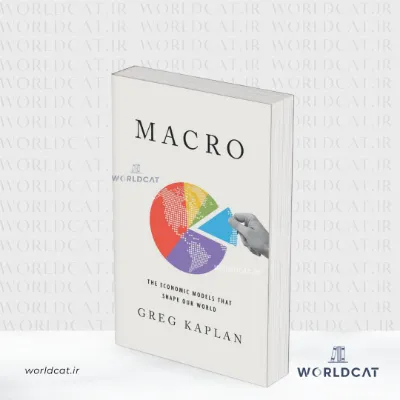
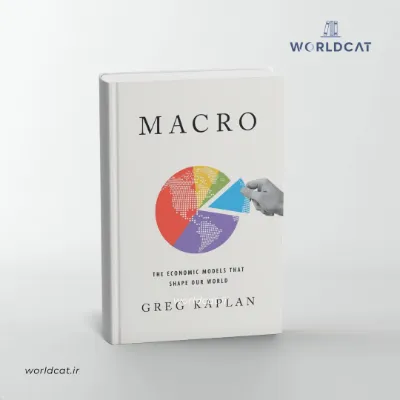
گرگ کاپلان در کتاب Macro: The Economic Models That Shape Our World به سراغ پرسشی اساسی میرود: وقتی دولتها مالیات را تغییر میدهند یا بانکهای مرکزی نرخ بهره را بالا و پایین میبرند، این تصمیمها چگونه به زندگی مالی مردم میرسند؟
اقتصاد کلان | سیاست پولی و مالی | مدلسازی اقتصادی
فرض کنید بانک مرکزی نرخ بهره را افزایش میدهد. در توضیحهای رایج اقتصادی، این تصمیم معمولاً به معنای گرانتر شدن وام، کاهش خرید و سرمایهگذاری و در نهایت مهار تورم است. اما اثر این تصمیم برای همه یکسان نیست. فردی که پسانداز قابلتوجهی دارد ممکن است از افزایش بازده داراییهای بهرهدار سود ببرد؛ صاحبخانهای با وام شناور ممکن است با اقساط سنگینتری روبهرو شود؛ و خانوادهای که تقریباً تمام درآمدش را صرف هزینههای ضروری میکند، شاید اصلاً امکان تغییر الگوی مصرف خود را نداشته باشد.
این تفاوتها نقطه شروع کتاب Macro: The Economic Models That Shape Our World نوشته گرگ کاپلان (Greg Kaplan) است. کاپلان، اقتصاددان دانشگاه شیکاگو، در این اثر مسیر تحول مدلهای اقتصاد کلان را دنبال میکند و نشان میدهد چرا برای فهم تورم، رکود، بدهی و سیاستهای اقتصادی، نگاه کردن به شاخصهای کلی و میانگینها کافی نیست.
پرسش محوری کتاب Macro این است: مدلهای اقتصادی تا چه اندازه رفتار واقعی مردم را بازتاب میدهند؟ وقتی افراد از نظر درآمد، ثروت، دسترسی به اعتبار و میزان پسانداز با یکدیگر تفاوت دارند، این تفاوتها چه اثری بر نتیجه سیاستهای اقتصادی میگذارند؟
کاپلان برای پاسخ به این پرسش، خواننده را از مدلهای اولیه اقتصاد کلان به نظریههای جدیدتر مصرف و پسانداز میرساند و در نهایت به چارچوبی میپردازد که خانوارهای متفاوت را در مرکز تحلیل قرار میدهد: مدل HANK.
مدل های اقتصادی چگونه واقعیت را ساده میکنند؟
اقتصاد واقعی از میلیونها تصمیم بههمپیوسته تشکیل شده است. خانوارها درباره مصرف و پسانداز تصمیم میگیرند، شرکتها میزان تولید و استخدام را تغییر میدهند، دولت مالیات میگیرد و هزینه میکند و بانک مرکزی بر شرایط پولی اثر میگذارد. بررسی همزمان تمام این رفتارها بدون سادهسازی تقریباً ناممکن است.
به همین دلیل اقتصاددانان از مدل استفاده میکنند. مدل اقتصادی نسخهای سادهشده از واقعیت است که به کمک آن میتوان رابطه میان متغیرها را بررسی کرد. اما این سادهسازی همیشه بیهزینه نیست. هر مدل بر مجموعهای از فرضها تکیه دارد و بعضی از این فرضها میتوانند نتیجه تحلیل را بهشدت تغییر دهند.
برای مثال، اگر مدلی فرض کند همه خانوارها به یک اندازه به بازار اعتبار دسترسی دارند، تفاوت میان فردی که بهراحتی وام میگیرد و خانوادهای که برای تأمین هزینههای ضروری نیز با محدودیت مالی روبهروست، در تحلیل ناپدید میشود. چنین مدلی ممکن است برای بررسی برخی روابط اقتصادی مفید باشد، اما لزوماً نمیتواند واکنش تمام گروههای جامعه را توضیح دهد.
یک نکته مهم از نگاه کاپلان: مفید بودن یک مدل به این نیست که تمام جزئیات جهان واقعی را در خود جای دهد. مسئله این است که آیا فرضهای آن برای پاسخ به پرسش موردنظر مناسباند یا نه. گاهی تغییر یک فرض بهظاهر کوچک، نتیجهای کاملاً متفاوت به دست میدهد.
این نگاه، تاریخ اقتصاد کلان را به داستانی از اصلاح و تکامل مدلها تبدیل میکند. هر نسل از نظریهها تلاش کرده است محدودیتهای نسل قبلی را برطرف کند. بنابراین برای فهم اقتصاد امروز، فقط دانستن نتیجه یک نظریه کافی نیست؛ باید دید آن نظریه بر چه تصویری از رفتار انسانها بنا شده است.
چرا کاهش هزینه یک نفر میتواند به رکود دیگران منجر شود؟
یکی از موضوعات مهم در بخشهای ابتدایی کتاب، رابطه میان هزینهکرد خانوارها و درآمد کل اقتصاد است. در مدل قدیمی کینزی، خرج کردن یک نفر فقط یک تصمیم شخصی نیست؛ همان پول برای فرد یا کسبوکار دیگری درآمد ایجاد میکند.
تصور کنید فردی تصمیم میگیرد کلاس موسیقی خود را لغو کند و ۱۰۰ واحد از هزینههای ماهانهاش کم کند. این تصمیم برای او صرفهجویی محسوب میشود، اما مدرس موسیقی بخشی از درآمد خود را از دست میدهد. اگر مدرس نیز به دلیل کاهش درآمد، کلاس دیگری را لغو کند یا خریدهایش را کاهش دهد، درآمد فرد دیگری کم میشود. این زنجیره میتواند ادامه پیدا کند.
میل نهایی به مصرف؛ چه مقدار از درآمد دوباره خرج میشود؟
برای توضیح این سازوکار، مفهوم «میل نهایی به مصرف» یا MPC اهمیت پیدا میکند. این شاخص نشان میدهد فرد از هر واحد درآمد اضافی، چه مقدار را صرف مصرف میکند. اگر کسی از ۱۰۰ واحد درآمد جدید، ۸۰ واحد را خرج کند، میل نهایی به مصرف او در این مثال ۸۰ درصد است.
در مدل ساده کینزی، هرچه سهم بیشتری از درآمد دوباره وارد چرخه خرید کالا و خدمات شود، اثر اولیه یک تغییر در مخارج میتواند بزرگتر شود. این همان منطق «ضریب فزاینده کینزی» است. کاهش اولیه هزینهکرد ممکن است به کاهش درآمد دیگران و در ادامه به افت بیشتر تقاضا و تولید منجر شود.
این سازوکار یکی از دلایل نظری حمایت از افزایش مخارج دولت یا پرداختهای حمایتی در دوره رکود است. بااینحال، یک پرسش مهم باقی میماند: آیا همه خانوارها از دریافت مبلغی یکسان، به یک اندازه برای مصرف استفاده میکنند؟ پاسخ این پرسش، ما را از مدلهای سادهتر به سمت نظریههای جدیدتر میبرد.
آیا مردم فقط بر اساس درآمد امروز تصمیم میگیرند؟
در زندگی واقعی، افراد معمولاً فقط به پولی که همین امروز دریافت میکنند فکر نمیکنند. آنها درباره درآمد آینده، امنیت شغلی، هزینههای احتمالی و توانایی تأمین مخارج در سالهای بعد نیز تصمیم میگیرند. همین موضوع یکی از پایههای نظریه «فرضیه درآمد دائمی» است.
فرض کنید دو نفر افزایش درآمد یکسانی دریافت میکنند. نفر اول یک پاداش یکباره گرفته است؛ نفر دوم مطمئن شده که حقوق ماهانهاش از این پس برای مدت طولانی بیشتر خواهد بود. احتمال دارد نفر اول بخش بزرگی از پاداش را پسانداز کند، اما نفر دوم با اطمینان بیشتری سطح هزینههای زندگی خود را تغییر دهد.
در این نظریه، تفاوت میان افزایش موقت و پایدار درآمد اهمیت زیادی دارد. اگر تغییر درآمد فقط برای یک دوره کوتاه اتفاق افتاده باشد، فرد ممکن است بخواهد اثر آن را در طول زمان پخش کند. اما اگر افزایش درآمد دائمی به نظر برسد، تغییر مصرف نیز میتواند ماندگارتر باشد.
کاپلان این بحث را با «معادله اویلر مصرف» توضیح میدهد؛ رابطهای که تصمیم فرد برای مصرف امروز یا انتقال منابع به آینده را بررسی میکند. نرخ بهره، ترجیحات زمانی و انتظارات درآمدی در این تصمیم نقش دارند.
افزایش موقت درآمد
پاداش یکباره
اگر فرد انتظار نداشته باشد این درآمد تکرار شود، ممکن است بخش زیادی از آن را برای آینده نگه دارد.
افزایش پایدار درآمد
افزایش مستمر حقوق
وقتی فرد انتظار دارد درآمد بالاتر ادامه پیدا کند، ممکن است سطح مصرف خود را نیز برای مدت طولانیتری افزایش دهد.
این نظریه نکته دیگری هم دارد: گاهی خبر یک تغییر اقتصادی، پیش از وقوع خود تغییر بر رفتار مردم اثر میگذارد. اگر فرد امروز مطلع شود که درآمدش در آینده افزایش خواهد یافت، ممکن است همین حالا برنامه مصرف و پساندازش را تغییر دهد. در نتیجه، انتظارات درباره آینده نیز میتوانند بر تقاضای امروز اثر بگذارند.
بااینحال، این تصویر زمانی با محدودیت روبهرو میشود که فرض کنیم همه افراد میتوانند آزادانه و با هزینه کم وام بگیرند یا در برابر کاهش درآمد از منابع مالی کافی استفاده کنند. بسیاری از خانوارها چنین امکانی ندارند. این همان نقطهای است که کاپلان به بررسی محدودیتهای اعتباری و پسانداز احتیاطی میرسد.
پسانداز فقط برای آینده نیست؛ گاهی برای مقابله با اتفاقات پیشبینینشده است
دو خانواده با درآمد ماهانه مشابه را در نظر بگیرید. خانواده اول چند ماه هزینه زندگی را در حساب بانکی خود نگه داشته است. خانواده دوم تقریباً تمام درآمدش را صرف اجاره، خوراک و مخارج ضروری میکند. اگر هر دو با یک هزینه ناگهانی روبهرو شوند، واکنش آنها احتمالاً متفاوت خواهد بود.
خانواده اول میتواند از پساندازش استفاده کند. خانواده دوم ممکن است مجبور شود خریدهای ضروری را به تعویق بیندازد، مصرف خود را کاهش دهد یا برای تأمین هزینه به دنبال اعتبار باشد. بنابراین درآمد یکسان الزاماً به معنای توان مالی یکسان نیست.
کتاب Macro در این بخش به «پسانداز احتیاطی» میپردازد. افراد گاهی پول کنار میگذارند تا در برابر بیکاری، کاهش درآمد یا هزینههای غیرمنتظره آسیبپذیری کمتری داشته باشند. در این حالت، پسانداز صرفاً وسیلهای برای افزایش ثروت نیست؛ نوعی محافظت در برابر عدم اطمینان آینده است.
خانوارهای دستبهدهان؛ وقتی درآمد بهسرعت مصرف میشود
اصطلاح Hand-to-Mouth در اقتصاد برای توصیف خانوارهایی به کار میرود که منابع نقدی در دسترس محدودی دارند و بخش زیادی از درآمد جاری خود را خرج میکنند. این وضعیت لزوماً به معنای بیبرنامگی نیست. ممکن است خانوادهای با وجود مدیریت دقیق هزینهها، به دلیل درآمد محدود یا دسترسی دشوار به اعتبار نتواند ذخیره مالی قابلتوجهی ایجاد کند.
کاپلان به گروه جالبتری نیز توجه میکند: خانوارهای «ثروتمند دستبهدهان» یا Wealthy Hand-to-Mouth. این افراد ممکن است داراییهایی مانند خانه یا حساب بازنشستگی داشته باشند، اما پول نقد و دارایی نقدشونده کافی برای تأمین مخارج جاری در اختیارشان نباشد.
برای مثال، مالک خانهای را تصور کنید که ارزش ملک او بالاست، اما درآمد ماهانه محدودی دارد و برای پرداخت هزینههای روزمره به نقدینگی وابسته است. ثروت او روی کاغذ قابلتوجه است، ولی تبدیل سریع آن به پول نقد ممکن است دشوار یا پرهزینه باشد.
تمایز مهم: دارایی زیاد همیشه به معنای نقدینگی زیاد نیست. برای فهم رفتار اقتصادی یک خانوار، باید علاوه بر ارزش کل داراییها، به این موضوع توجه کرد که چه مقدار از منابع مالی او در زمان نیاز واقعاً قابلاستفاده است.
RANK و HANK؛ تفاوت نگاه به خانوارهای یک جامعه
یکی از مهمترین بخشهای کتاب به مقایسه دو رویکرد در اقتصاد کلان اختصاص دارد. در مدلهای مبتنی بر «عامل نماینده» یا RANK، رفتار کل خانوارها با استفاده از یک خانوار فرضی نمایش داده میشود. این روش به اقتصاددان کمک میکند روابط پیچیده را سادهتر بررسی کند، اما تفاوتهای میان افراد را کنار میگذارد.
در مقابل، مدل HANK خانوارها را از نظر درآمد، ثروت، نقدینگی، بدهی و ریسکهای اقتصادی متفاوت در نظر میگیرد. این تفاوت فقط یک جزئیات آماری نیست؛ میتواند نتیجه تحلیل سیاستهای اقتصادی را تغییر دهد.
برای مثال، کاهش نرخ بهره ممکن است هزینه بازپرداخت وام را برای یک خانوار پایین بیاورد، اما درآمد بهرهای فردی را که پسانداز قابلتوجهی دارد کاهش دهد. در همین حال، تغییر نرخ بهره میتواند بر ارزش داراییها، سرمایهگذاری شرکتها، تقاضا برای نیروی کار و دستمزدها نیز اثر بگذارد.
مدل HANK مخفف Heterogeneous Agent New Keynesian است؛ یعنی مدل کینزی جدید با عاملهای ناهمگن. این چارچوب تلاش میکند رفتار خانوارهای متفاوت را در کنار سازوکارهای کلان اقتصاد بررسی کند. پرسش دیگر فقط این نیست که یک سیاست بهطور متوسط چه اثری دارد؛ بلکه باید دید از چه مسیرهایی به گروههای مختلف میرسد و مجموع واکنش آنها چه نتیجهای ایجاد میکند.
چرا بانک مرکزی کنترل کاملی بر اقتصاد ندارد؟
یکی از نتایج مهم بحثهای کتاب این است که اثر سیاست پولی همیشه مستقیم و قابلپیشبینی نیست. در نگاه ساده، بانک مرکزی نرخ بهره را تغییر میدهد و خانوارها و شرکتها نیز متناسب با آن مصرف و سرمایهگذاری خود را تنظیم میکنند.
اما در مدلهای HANK، مسیر انتقال سیاست پولی پیچیدهتر است. کاهش نرخ بهره ممکن است هزینه وام را پایین بیاورد، ارزش برخی داراییها را تغییر دهد، بر تقاضای نیروی کار اثر بگذارد و در نهایت درآمد گروههای مختلف را جابهجا کند. اثر نهایی به موقعیت مالی خانوارها وابسته است.
کاپلان با بررسی سیاست «راهنمایی پیشنگر» یا Forward Guidance نیز محدودیت مدلهای عامل نماینده را توضیح میدهد. این سیاست زمانی مطرح میشود که بانک مرکزی درباره مسیر احتمالی نرخ بهره در آینده اطلاعرسانی میکند تا از همین امروز بر تصمیمهای اقتصادی اثر بگذارد.
در برخی مدلهای RANK، انتظار کاهش نرخ بهره در آینده میتواند انگیزه مصرف امروز را بهشدت افزایش دهد. اما شواهد واقعی چنین اثر بزرگی را تأیید نمیکنند. در مدلهای HANK، به دلیل محدودیتهای نقدینگی و تفاوت وضعیت مالی خانوارها، اثر مستقیم این نوع پیامرسانی پولی ضعیفتر و واقعبینانهتر میشود.
پیام اصلی این بخش
بانک مرکزی فقط با تغییر یک عدد، رفتار همه مردم را کنترل نمیکند. تصمیم پولی از مسیر درآمد، بدهی، دارایی، اشتغال و انتظارات به زندگی خانوارها میرسد و هر گروه ممکن است واکنش متفاوتی نشان دهد.
سیاست اقتصادی فقط درباره رشد نیست؛ درباره توزیع منابع هم هست
وقتی دولت بسته حمایتی اجرا میکند یا بانک مرکزی نرخ بهره را تغییر میدهد، منابع مالی و قدرت خرید در بخشهای مختلف اقتصاد جابهجا میشوند. این جابهجایی میتواند برای برخی خانوارها سودمند و برای گروههای دیگر هزینهزا باشد.
فرض کنید دولت مبلغی را به خانوارها پرداخت میکند. خانوادهای که برای تأمین هزینههای ضروری با کمبود نقدینگی روبهروست، ممکن است بخش بزرگی از این مبلغ را سریعاً خرج کند. در مقابل، خانواری که پسانداز کافی دارد، احتمالاً سهم بیشتری از پرداخت را نگه میدارد. بنابراین مبلغ یکسان میتواند اثر متفاوتی بر مصرف ایجاد کند.
مسئله فقط این نیست که دولت چه مقدار پول وارد اقتصاد میکند؛ بلکه مهم است چه کسانی آن را دریافت میکنند و هزینه تأمین آن بر دوش چه گروههایی قرار میگیرد. تأمین مالی از طریق مالیات، کاهش مخارج یا ایجاد بدهی و پیامدهای تورمی، نتایج توزیعی یکسانی ندارند.
کاپلان در بخشهای پایانی کتاب، ارتباط سیاست پولی و مالی را نیز بررسی میکند. تغییر نرخ بهره میتواند هزینه پرداخت بهره بدهی دولت را تغییر دهد. دولت برای مدیریت این هزینه ممکن است به افزایش مالیات، کاهش مخارج یا تغییر پرداختهای حمایتی نیاز پیدا کند. در نتیجه، سیاست پولی از بودجه دولت جدا نیست و واکنش مالی دولت میتواند بخشی از اثر نهایی آن را شکل دهد.
این نگاه، مسئله توزیع درآمد و ثروت را از حاشیه تحلیل اقتصادی به مرکز آن منتقل میکند. سیاستی که در سطح کلان موفق به نظر میرسد، ممکن است برای گروهی از جامعه هزینه سنگینی داشته باشد. بدون بررسی این تفاوتها، ارزیابی اثر واقعی سیاست کامل نخواهد بود.
کتاب Macro چه چیزی به فهم اقتصاد اضافه میکند؟
ارزش اصلی کتاب گرگ کاپلان در معرفی یک نظریه بهعنوان پاسخ نهایی همه مسائل اقتصادی نیست. کتاب نشان میدهد مدلهای اقتصاد کلان چگونه شکل گرفتهاند، چه پرسشهایی را بهتر توضیح میدهند و در کدام نقاط با محدودیت روبهرو میشوند.
خواننده در طول این مسیر یاد میگیرد هنگام شنیدن یک تحلیل اقتصادی، فقط به نتیجه نهایی توجه نکند. برای مثال، وقتی گفته میشود افزایش نرخ بهره مصرف را کاهش میدهد، میتوان پرسید: مصرف کدام خانوارها؟ از چه مسیری؟ در چه بازه زمانی؟ آیا تغییر درآمد، بدهی یا ارزش داراییها میتواند نتیجه را برای گروههای مختلف متفاوت کند؟
این پرسشها بهویژه برای فهم خبرهای اقتصادی اهمیت دارند. افزایش درآمد متوسط لزوماً به معنای بهتر شدن وضعیت مالی همه خانوارها نیست. کاهش تورم نیز بهتنهایی نشان نمیدهد فشار هزینههای زندگی برای تمام گروهها یکسان کاهش یافته است. شاخصهای کلان تصویری ضروری از اقتصاد ارائه میکنند، اما برای درک تجربه واقعی مردم باید تفاوتهای درون جامعه را نیز دید.
این کتاب برای چه کسانی مناسب است؟
کتاب Macro برای کسانی مناسب است که میخواهند فراتر از تعریفهای عمومی تورم، رکود و نرخ بهره بروند و بفهمند اقتصاددانان چگونه درباره این پدیدهها فکر میکنند.
- دانشجویان اقتصاد و علوم اجتماعی: برای آشنایی با تحول مدلهای اقتصاد کلان، نظریه مصرف و پسانداز و چارچوبهای جدید سیاستگذاری.
- فعالان مالی و کسبوکار: برای درک بهتر ارتباط تصمیمهای سیاستگذار با رفتار مصرفکنندگان، بازار کار و شرایط اقتصادی.
- علاقهمندان به اقتصاد روز: برای فهم دقیقتر بحثهای مربوط به تورم، بدهی دولت، نرخ بهره و بستههای حمایتی.
- خوانندگان کتابهای علمی و تحلیلی: برای آشنایی با شیوه ساخت مدلهای علمی و نقش فرضها در نتیجهگیریهای اقتصادی.
این کتاب صرفاً راهنمای مدیریت پول شخصی یا توصیهنامه سرمایهگذاری نیست. تمرکز آن بر فهم سازوکار اقتصاد و سیاستگذاری در سطح کلان است. اگر خواننده بخواهد بداند چرا تصمیمهای اقتصادی اثر یکسانی بر همه مردم ندارند و مدلهای اقتصادی چگونه این تفاوتها را تحلیل میکنند، موضوع کتاب برای او جذاب خواهد بود.
اقتصاد از زندگی واقعی مردم جدا نیست
پرسش محوری کتاب گرگ کاپلان ساده اما مهم است: اگر مردم در شرایط مالی یکسانی زندگی نمیکنند، چرا باید انتظار داشته باشیم سیاستهای اقتصادی برای همه به یک شکل عمل کنند؟
مسیر کتاب از مدلهای سادهتر مصرف و پسانداز تا چارچوب HANK نشان میدهد که شناخت اقتصاد کلان به درک رفتار خانوارهای واقعی وابسته است؛ خانوارهایی با درآمدهای متفاوت، داراییهای نقدشونده و غیرنقدشونده، محدودیتهای اعتباری و نگرانیهای گوناگون درباره آینده. کتاب Macro به خواننده کمک میکند پشت اعداد و میانگینهای اقتصادی، تفاوت تجربههای انسانی را نیز ببیند.
این معرفی بر پایه متن کتاب نوشته شده و برای توضیح برخی مفاهیم تخصصی، از پژوهشهای علمی مرتبط با مدلهای HANK و خانوارهای دستبهدهان نیز استفاده شده است. هدف، معرفی ایده محوری کتاب و ارائه تصویری روشن از اهمیت آن است، نه بازگویی تمام فصلها و جزئیات تخصصی.












هنوز بررسیای ثبت نشده است.