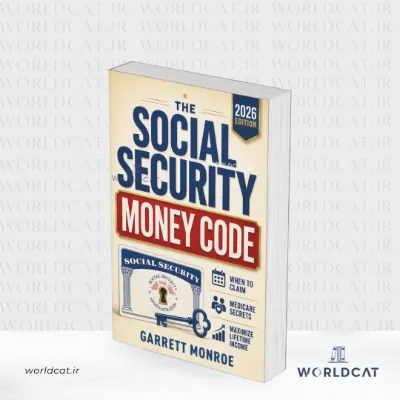
آیا میدانستید هر سال میلیونها آمریکایی ناخواسته خود را در دام مزایای دائماً کاهشیافته تأمین اجتماعی، حق بیمههای بالاتر مدیکر و مالیاتهای غیرضروری گرفتار میکنند؟ تنها دلیل این اتفاق ناآگاهی از قوانین است. کتاب The Social Security Money Code نوشته گرت مونرو دقیقاً برای همین لحظه نوشته شده. این کتاب راهنمای عملی و بهروزی است که به شما نشان میدهد چگونه قبل از تصمیمگیری، قوانین را بشناسید و از اشتباهات پرهزینه دوری کنید.
گرت مونرو نام مستعار تیمی از نویسندگان با تجربه در برنامهریزی بازنشستگی، املاک، تراست و امور مالی است. آنها این کتاب را نه بهعنوان یک اثر دانشگاهی، بلکه بهعنوان یک نقشه راه قابل اجرا طراحی کردهاند. اگر نزدیک بازنشستگی هستید، مزایا دریافت میکنید، یا به عزیزی در آمادهسازی کمک میکنید، این کتاب برای شماست.
چرا زمان مطالبه تأمین اجتماعی سرنوشت مالی شما را تعیین میکند؟
سن مطالبه، تنها یک عدد نیست. این تصمیم برای همیشه میزان چک ماهانه شما را مشخص میکند. اشتباه در این انتخاب، هزینهای جبرانناپذیر دارد.
سن ۶۲، سن بازنشستگی کامل یا ۷۰؟
در سال ۲۰۲۶، کسی که در سن ۶۲ سالگی مطالبه کند، حداکثر ۲,۹۶۹ دلار در ماه دریافت میکند. اگر تا سن ۷۰ صبر کند، این مبلغ به ۵,۱۸۱ دلار میرسد. یعنی تفاوت ماهانه بیش از ۲,۲۰۰ دلار است. در سن بازنشستگی کامل، مبلغ ۴,۱۵۲ دلار خواهد بود.
کتاب مونرو این اعداد را نه بهعنوان قواعد عمومی، بلکه بهعنوان نقطه شروع محاسبات شخصی معرفی میکند. هر فرد باید بر اساس سابقه درآمدی، وضعیت تأهل و سلامت خود تصمیم بگیرد.
محاسبه سود و زیان عمری برای هر سن مطالبه
صبر کردن تا ۷۰ سالگی یعنی دریافت ۷۶٪ بیشتر از سن ۶۲. اما این تصمیم به «نقطه سربهسر» بستگی دارد. اگر فردی در ۶۲ سالگی مطالبه کند و تا ۸۵ سالگی زندگی کند، مجموع دریافتی او ممکن است از کسی که در ۷۰ سالگی مطالبه کرده و تا ۸۵ سالگی زندگی کرده، بیشتر باشد. کتاب این محاسبات را با مثالهای عینی نشان میدهد تا خواننده بتواند سناریوی خودش را بسازد.
خطاهایی که مزایا را برای همیشه کاهش میدهد
مطالبه در ۶۲ سالگی یعنی پذیرش کاهش دائمی ۳۰ درصدی. اما این تنها خطا نیست. عدم اطلاع از قوانین «محدودیت درآمد» برای کسانی که قبل از سن بازنشستگی کامل کار میکنند، میتواند بخشی از مزایا را موقتاً حذف کند. کتاب این خطاها را فهرست میکند و راههای اجتناب از آنها را نشان میدهد.
مالیات تأمین اجتماعی چگونه محاسبه میشود؟
بسیاری تصور میکنند مزایای تأمین اجتماعی معاف از مالیات است. این تصور غلط میتواند هزاران دلار هزینه اضافی ایجاد کند.
آستانههای درآمدی و فرمول محاسبه مالیات مزایا
برای سال مالیاتی ۲۰۲۶، اگر مجرد باشید و درآمد ترکیبی شما بین ۲۵,۰۰۰ تا ۳۴,۰۰۰ دلار باشد، تا ۵۰٪ مزایا مشمول مالیات میشود. اگر درآمد بیش از ۳۴,۰۰۰ دلار باشد، این رقم به ۸۵٪ میرسد. برای متأهلهایی که مشترکاً اظهارنامه میدهند، آستانهها بالاتر است: بین ۳۲,۰۰۰ تا ۴۴,۰۰۰ دلار برای ۵۰٪ و بیش از ۴۴,۰۰۰ دلار برای ۸۵٪.
درآمد ترکیبی فقط حقوق بازنشستگی نیست. سود سرمایهگذاری، سود اوراق قرضه معاف از مالیات و حتی نصف مزایای تأمین اجتماعی در این محاسبه وارد میشود. کتاب مونرو نشان میدهد چگونه ترتیب برداشت از حسابهای مختلف میتواند این درآمد ترکیبی را پایین نگه دارد.
مدیکر و دامهای پنهان آن
مدیکر فقط یک بیمه درمانی نیست. حق بیمه ماهانه آن میتواند با افزایش درآمد، بهطور غیرمنتظرهای بالا برود.
زمانبندی ثبتنام و جریمههای دائمی
ثبتنام دیرهنگام در مدیکر بخش B جریمهای دائمی دارد که به ازای هر ۱۲ ماه تأخیر، ۱۰٪ به حق بیمه اضافه میکند. این جریمه تا پایان عمر باقی میماند. کتاب مونرو پنجرههای ثبتنام و استثناهای آن را بهتفصیل توضیح میدهد.
IRMAA چگونه حق بیمه شما را چند برابر میکند؟
IRMAA یک هزینه اضافی بر حق بیمه مدیکر است که بر اساس درآمد دو سال قبل محاسبه میشود. در سال ۲۰۲۶، اگر درآمد فردی بیش از ۱۰۹,۰۰۰ دلار باشد، حق بیمه بخش B از ۲۰۲.۹۰ دلار به ۲۸۴.۱۰ دلار افزایش مییابد. در بالاترین سطح، این مبلغ به ۶۸۹.۹۰ دلار میرسد.
این هزینه اضافی برای هر نفر است. یک زوج با درآمد بالا میتواند سالانه بیش از ۱۳,۰۰۰ دلار فقط برای مدیکر بپردازد. کتاب استراتژیهای «مدیریت درآمد قبل از بازنشستگی» را آموزش میدهد تا از ورود به این سطوح گرانقیمت جلوگیری شود.
محدودیتهای پوشش مدیکر و آنچه کتاب نمیگوید
مدیکر هزینههای مراقبت طولانیمدت، دندانپزشکی و بینایی را پوشش نمیدهد. کتاب مونرو بر مزایای تأمین اجتماعی و مالیات متمرکز است و برنامهریزی برای این هزینههای خارج از پوشش مدیکر را بهطور عمیق بررسی نمیکند. اگر به دنبال راهنمای جامع مراقبت طولانیمدت هستید، این کتاب تنها بخشی از پازل را پر میکند. این محدودیت را باید در نظر بگیرید.
هماهنگسازی حسابهای بازنشستگی با مزایای دولتی
تأمین اجتماعی فقط یک تکه از پازل درآمد بازنشستگی است. ترتیب برداشت از حسابهای دیگر، تعیین میکند چقدر مالیات بپردازید.
ترتیب هوشمند برداشت از ۴۰۱k، IRA و راث برای کمترین مالیات
توزیع حداقلی الزامی (RMD) از سن ۷۳ سالگی آغاز میشود. اگر RMD را نگیرید، جریمه ۲۵ درصدی به مبلغ برداشتنشده تعلق میگیرد. این برداشتها بهعنوان درآمد عادی مالیاتبندی میشوند و میتوانند شما را به سطوح بالاتر IRMAA پرتاب کنند.
یکی از مؤثرترین استراتژیهای کتاب، تبدیل بخشی از IRA سنتی به راث در سالهای قبل از شروع تأمین اجتماعی است. در این سالها، درآمد شما پایینتر است و نرخ مالیات پایینتری دارید. با این تبدیل، RMDهای آینده کاهش مییابد و درآمد مشمول مالیات کمتر میشود.
در همین راستا، میتوان این کتاب را با Retirement Planning Guidebook اثر وید فاو مقایسه کرد. فاو روی «ترتیب برداشت» و «نرخ برداشت ایمن» تمرکز دارد، در حالی که مونرو اولویت را به تعامل تأمین اجتماعی با مالیات و مدیکر میدهد. برای کسی که نزدیک سن مطالبه است، مونرو کاربردیتر است. برای کسی که ۱۰ سال تا بازنشستگی فاصله دارد، فاو دید جامعتری میدهد.
ساختاردهی به درآمد بازنشستگی برای ماندگاری
تصمیمهای پراکنده کافی نیست. باید همهچیز در یک برنامه منسجم کنار هم قرار بگیرد.
چکلیست تصمیمهای سال آخر قبل از بازنشستگی
کتاب یک چکلیست عملی ارائه میدهد: بررسی سابقه درآمدی در وبسایت تأمین اجتماعی، محاسبه درآمد ترکیبی مورد انتظار، تعیین زمان دقیق ثبتنام مدیکر و برنامهریزی برای تبدیل راث. این کارها باید قبل از مطالبه انجام شود، نه بعد از آن.
سناریوهای واقعی برای متأهل، مجرد، مطلقه و بیوه
مزایای همسر، بازمانده و همسر مطلقه میتواند هزاران دلار در سال باشد. برای همسر مطلقه، شرط اصلی ۱۰ سال ازدواج است. سن واجد شرایط ۶۰ سالگی است و فرد باید مجرد باشد. این مزایا برای کسانی که هرگز از آنها استفاده نکردهاند، میتواند تفاوت چشمگیری در درآمد بازنشستگی ایجاد کند.
مزایای بازمانده از ۷۱.۵٪ تا ۱۰۰٪ مزایای همسر متوفی متغیر است، بسته به سن فرد در زمان درخواست.
قدم بعدی — از خواندن به اقدام
کتاب با یک برنامه اقدام ۳۰ روزه به پایان میرسد. خواننده پس از اتمام فصل آخر، دقیقاً میداند چه کارهایی را در چه ترتیبی انجام دهد.
نقد صادقانه: نقاط قوت و محدودیتهای کتاب
کتاب The Social Security Money Code در توضیح قوانین پیچیده تأمین اجتماعی و مدیکر قوی عمل میکند. مثالهای عددی و چکلیستهای عملی، یادگیری را آسان میکند. اما باید توجه داشت که این کتاب ترجمه فارسی ندارد و برای خواننده فارسیزبان، درک اصطلاحات حقوقی و مالیاتی آمریکا نیازمند دقت است.
همچنین، کتاب بر قوانین آمریکا متمرکز است. اگر در ایران یا کشور دیگری زندگی میکنید، این کتاب مستقیماً برای شما کاربرد عملی ندارد و صرفاً دیدگاهی از سیستم بازنشستگی آمریکا ارائه میدهد. این محدودیت را باید در نظر بگیرید.
جمعبندی
کتاب The Social Security Money Code نوشته گرت مونرو، یک راهنمای عملی و بهروز برای کسانی است که میخواهند از مزایای تأمین اجتماعی خود بیشترین بهره را ببرند و از دامهای مالیاتی و مدیکر دوری کنند. این کتاب با مثالهای عددی، چکلیستهای اجرایی و استراتژیهای مشخص، خواننده را از سردرگمی به تصمیمگیری هدایت میکند. اگر نزدیک بازنشستگی هستید یا به عزیزی در این مسیر کمک میکنید، این کتاب میتواند نقطه شروع خوبی باشد. فقط به یاد داشته باشید که قوانین تأمین اجتماعی و مدیکر آمریکا مختص ایالات متحده است و برای خوانندگان فارسیزبان، این کتاب بیشتر جنبه آشنایی با سیستم آمریکایی دارد تا راهنمای عملی مستقیم.








هنوز بررسیای ثبت نشده است.