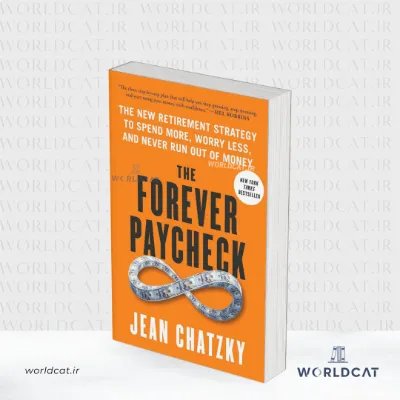
کتاب The Forever Paycheck با عنوان کامل «The Forever Paycheck: The New Retirement Strategy to Spend More, Worry Less, and Never Run Out of Money» نوشتهی جین چاتزکی است. چاتزکی سالها ویراستار مالی برنامهی TODAY بوده و از نویسندگان پرفروش نیویورک تایمز است. این کتاب هم بلافاصله پس از انتشار به فهرست پرفروشهای نیویورک تایمز رسید. پرسش اصلی کتاب ساده است: وقتی سالهای کسب درآمد تمام میشود، با پولی که جمع کردهاید چه کنید که هم تا آخر عمر کافی باشد و هم از آن لذت ببرید؟
این کتاب در دستهی مالی شخصی و برنامهریزی بازنشستگی قرار میگیرد. در این صفحه ایدهی محوری آن، مهارتهایی که آموزش میدهد، محدودیتهایش برای خوانندهی غیرآمریکایی و جایگاهش در برابر رویکردهای رایج را بررسی میکنیم.
The Forever Paycheck دقیقاً یعنی چه؟
یعنی داراییهای بازنشستگی را به درآمدی ماهانه، ثابت و مادامالعمر تبدیل کنید. به جای برداشتهای پراکنده از یک موجودی که مدام کم میشود، هر ماه مبلغی مشخص دریافت میکنید. به گفتهی کتاب، همین تغییر ساختار مسیر خرج کردن را عوض میکند.
منطق کتاب بر یک یافتهی رفتاری استوار است: دادهها نشان میدهند بسیاری از افراد در آستانهی بازنشستگی نمیتوانند خودشان را به خرج کردن راضی کنند. عددِ بزرگِ حساب پسانداز بیشتر ترس از تمام شدن میسازد تا حس امنیت. اما وقتی همان پول به شکل یک پرداخت منظم ماهانه میرسد، اطمینان افراد برای استفاده از آن بیشتر میشود.
بر اساس معرفی رسمی کتاب، بسیاری از افراد با این ساختار میتوانند تا دو برابر آنچه تصور میکردند خرج کنند، بدون اینکه خطر تمام شدن پول وجود داشته باشد. معرفی کتاب همچنین به پژوهشهای تازهای اشاره میکند که درآمد مادامالعمر را با سلامت بهتر، احتمال کمتر ازکارافتادگی و طول عمر بیشتر مرتبط میدانند.
تفاوت دارایی و درآمد
دارایی عددی است که در صورتحساب میبینید. درآمد جریانی است که زندگی روزمره را تأمین میکند. تمرکز چاتزکی بر پل زدن میان این دو است، چون به نظر او همین شکاف منشأ اصلی نگرانی بازنشستههاست.
دو اشتباه پرهزینهای که بیشتر بازنشستهها دیر متوجهش میشوند
کتاب دو خطر متضاد را همزمان هدف میگیرد: تمام شدن پول پیش از پایان عمر، و مصرف نکردن پول در زمانی که میشد با آن زندگی بهتری داشت. هر دو برگشتناپذیرند.
کسی را تصور کنید که چند دهه منظم پسانداز کرده و حالا روز آخر کارش رسیده است. تا دیروز قاعده روشن بود: کنار بگذار و دست نزن. از فردا همهچیز برعکس میشود و باید از همان پول برداشت کند، اما هیچکس دقیق به او نگفته چقدر، از کجا و با چه ترتیبی. اگر زیادی برداشت کند، ممکن است در سالهای پایانی دستش خالی بماند. اگر زیادی محتاط باشد، سالها بعد میفهمد سفرها، تجربهها و لحظههایی را از دست داده که توان مالیشان را داشته است. چاتزکی این وضعیت را تصمیمی توصیف میکند که «به هیچ وجه نمیتوان اشتباهش کرد».
نکتهی مهم کتاب این است که اشتباه دوم معمولاً دیده نمیشود. کسی بابت پولی که خرج نکرده هشدار نمیگیرد. هزینهاش فقط به شکل فرصتهای ازدسترفته خودش را نشان میدهد.
از موجودی حساب تا درآمد ماهانه: آنچه کتاب یاد میدهد
کتاب یک نقشهی راه عملی و گامبهگام است، نه مجموعهای از توصیههای کلی. محورهای آموزشی آن در معرفی رسمی کتاب مشخص شدهاند.
تبدیل دارایی به درآمد
اولین مهارت این است که موجودی حسابهای بازنشستگی را به درآمدی تبدیل کنید که نیازهای شما را پوشش دهد.
چیدمان سبد دارایی برای خرج بیشتر
کتاب نشان میدهد چطور سبد سرمایهگذاری را طوری بچینید که بتوانید بیشتر خرج کنید، و به گفتهی نویسنده، این موضوع مستقل از مبلغ شروع است.
زمان مناسب دریافت مستمری تأمین اجتماعی
زمان مناسب شروع دریافت مستمری تأمین اجتماعی (Social Security) یک عدد ثابت برای همه نیست. کتاب این تصمیم را بر اساس وضعیت تأهل، سابقهی کار، سن و عوامل دیگر بررسی میکند.
کمک به فرزندان: الان یا بعداً؟
یکی از پرسشهای کمتر مطرحشده در برنامهریزی بازنشستگی این است که کمک به فرزندان بزرگسال در زمان حیات بهتر است یا گذاشتن ارث برای بعد. کتاب به این پرسش هم میپردازد.
کتاب The Forever Paycheck برای چه کسانی نوشته شده
مخاطب کتاب گسترده است: کسی که قصد دارد تا ۵۰ سالگی کار کند یا تا ۷۵ سالگی، کسی که یک حساب 401(k) کوچک دارد یا سبد سهام بزرگ، و هم افراد ریسکپذیر و هم محافظهکار.
آیا کتاب The Forever Paycheck برای خوانندهی ایرانی هم کاربرد دارد؟
ایدهی اصلی بله، اما جزئیات اجرایی تا حد زیادی نه. چارچوب ذهنی کتاب جهانی است، ولی ابزارهایش بر نظام مالی آمریکا تکیه دارند.
مفاهیمی مثل حساب 401(k) و قواعد Social Security مخصوص ایالات متحدهاند و معادل مستقیمی در نظام بازنشستگی ایران ندارند. بنابراین بخشهایی که به زمانبندی مستمری یا ابزارهای خاص آمریکایی مربوط است، برای خوانندهی داخل ایران بیشتر جنبهی آشنایی دارد تا کاربرد مستقیم.
با این حال، سه ایدهی کتاب قابل انتقالاند: فاصلهی روانی میان «داشتن» پول و «اجازه دادن به خود برای خرج کردن»، ارزش یک جریان درآمدی منظم در برابر یک موجودی یکجا، و پرسش کمک به فرزندان در زمان حیات. اینها به یک کشور خاص وابسته نیستند.
برای ایرانیهای مقیم آمریکا یا کسانی که دارایی بازنشستگی در آنجا دارند، کتاب ارزش عملی کامل دارد.
در برابر قاعدهی «پسانداز کن و دست نزن»
«دستورالعملی که صنعت مالی شخصی باید یک نسل پیش مینوشت.» این جمله از بیل پرکینز در معرفی کتاب آمده و نشان میدهد این اثر خودش را در برابر یک رویکرد جاافتاده تعریف میکند.
توصیههای سنتی بیشتر بر مرحلهی جمع کردن پول متمرکزند: پسانداز بیشتر، شروع زودتر، حداکثر احتیاط. اما دربارهی اینکه بعد از رسیدن به بازنشستگی چطور از این پول استفاده کنید، معمولاً چیز زیادی نمیگویند. کتاب چاتزکی روی همین مرحلهی دوم تمرکز میکند.
- هدف: رویکرد سنتی به دنبال حفظ موجودی است. این کتاب به دنبال درآمدی پایدار و مصرف آگاهانه است.
- معیار موفقیت: رویکرد سنتی موفقیت را با بزرگتر شدن عدد حساب میسنجد. در این کتاب، موفقیت یعنی زندگی کاملتر همراه با اطمینان از کافی بودن پول.
- نگاه به ریسک: رویکرد سنتی بیشتر نگران تمام شدن پول است. این کتاب کممصرفی را هم یک ریسک واقعی میداند.
مل رابینز هم کتاب را «برنامهای روشن و گامبهگام» توصیف کرده که به خواننده کمک میکند حدس زدن و استرس را کنار بگذارد و با اطمینان از پولش استفاده کند.
چه کسانی باید سراغ کتاب The Forever Paycheck بروند؟
هر کسی که به بازنشستگی نزدیک است یا به تازگی بازنشسته شده. این کتاب برای لحظهای نوشته شده که پسانداز تمام میشود و مصرف آغاز میشود.
کتاب The Forever Paycheck نگرانی از تمام شدن پول را با یک راهحل ساختاری پاسخ میدهد: تبدیل دارایی به درآمد مادامالعمر. تجربهی طولانی جین چاتزکی در رسانههای مالی باعث شده متن کتاب کاربردی و قابل فهم باشد. اگر بخش عمدهی دارایی بازنشستگی شما در نظام مالی آمریکاست، این کتاب یک راهنمای اجرایی کامل است. در غیر این صورت، همچنان میتواند نگاه شما به رابطهی پول، امنیت و لذت از زندگی را تغییر دهد.








هنوز بررسیای ثبت نشده است.